Um cliente liga para a corretora de seguros numa terça à tarde com uma pergunta simples sobre a renovação, e ninguém atende. Ele deixa recado, espera dois dias e liga para um concorrente, que atende no segundo toque. Nada nessa história envolve mau atendimento ou equipe preguiçosa. Envolve uma equipe pequena, uma caixa de entrada lotada e um telefone que toca mais do que alguém consegue atender.
Essa distância entre o que os clientes esperam e o que uma corretora ocupada consegue entregar é onde a inteligência artificial começou a transformar a experiência do cliente em seguros. Não como substituta de corretores ou gerentes de contas, mas como a camada que segura o trabalho rotineiro antes que ele se acumule. O tempo de resposta cai, os follow-ups deixam de ser esquecidos e a equipe dedica seu tempo às conversas que realmente precisam de uma pessoa.
A mudança é mais silenciosa do que as manchetes sugerem, e também mais prática. As corretoras não estão comprando robôs. Estão recuperando as horas que antes sumiam redigitando dados, correndo atrás de documentos e pedindo desculpas por atrasos.
A espera que os clientes de seguros conhecem bem
O mercado de seguros sempre dependeu do tempo de resposta, e os clientes sempre perceberam quando ele falha. Quem está cotando um seguro raramente espera educadamente por uma proposta. Preenche três formulários em três sites na mesma noite, e a corretora que responde primeiro costuma levar a conversa, às vezes antes de as outras duas sequer abrirem a solicitação.
Os clientes atuais também sentem isso. Um pedido de certificado, uma mudança de endereço, uma dúvida sobre se um novo motorista está coberto: nada disso é complicado, mas cada pedido entra numa fila atrás de tudo o que a equipe já está fazendo. Multiplique isso por algumas centenas de apólices e o atraso acumulado vira a experiência do cliente, queira a corretora ou não.
A automação costumava ser um instrumento grosseiro aqui. As antigas ferramentas baseadas em regras conseguiam mover um arquivo de um sistema para outro, mas quebravam assim que surgia algo fora do padrão, o que nos seguros acontece quase sempre. Essa limitação é justamente o que mudou, e esta análise das tendências de automação robótica de processos que estão transformando os fluxos de trabalho corporativos dá um bom panorama.
Respostas que chegam enquanto a pergunta ainda está fresca
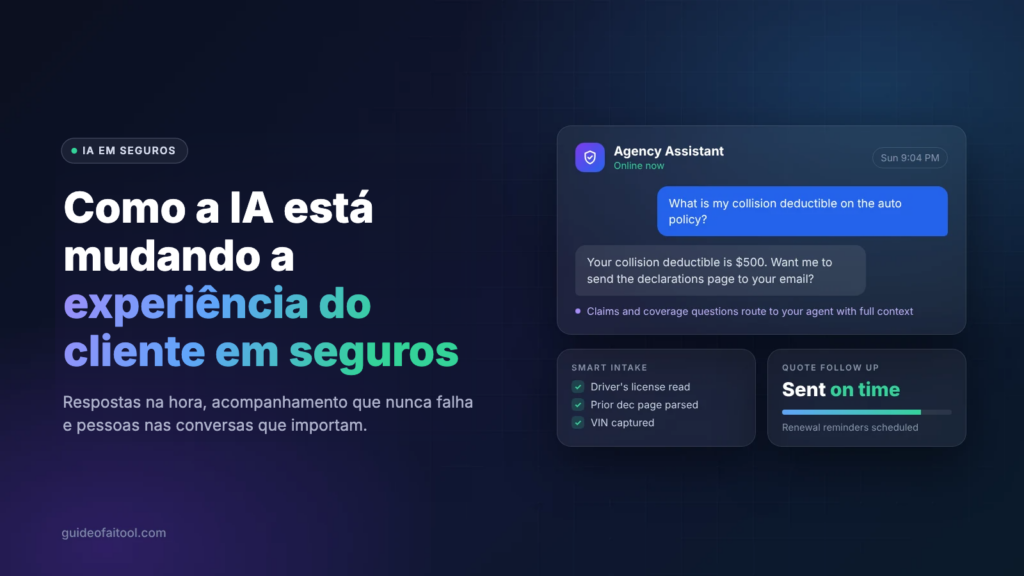
A mudança mais visível é a disponibilidade. Um cliente que quer saber sua franquia num domingo às nove da noite não precisa mais esperar até segunda, porque um assistente bem configurado consegue tirar a resposta do registro da apólice e entregá-la em segundos.
Mas essa conveniência traz uma obrigação real. Os reguladores federais dos EUA já alertaram sobre o que acontece quando o atendimento automatizado vira um muro em vez de uma porta. A análise do Consumer Financial Protection Bureau sobre chatbots nas finanças de consumo concluiu que sistemas mal projetados, principalmente os que impedem o contato com uma pessoa, podem piorar o atendimento e gerar riscos de conformidade em vez de reduzi-los.
As corretoras que acertam tratam as respostas instantâneas como a primeira camada, não a única. Perguntas simples, objetivas e bem documentadas são resolvidas automaticamente. Tudo o que envolve sinistro, avaliação de cobertura ou um cliente irritado vai direto para uma pessoa, com a conversa completa anexada para ninguém precisar começar do zero.
Follow-ups que não dependem da memória
Pergunte a qualquer dono de corretora onde a receita escapa e, em menos de um minuto, o follow-up vai aparecer. Uma cotação é enviada, o cliente some e todos pretendem retomar o contato. Aí chega a temporada de renovações e o lembrete nunca acontece.
É o uso menos glamoroso da IA no setor e provavelmente o mais lucrativo. As sequências disparam sozinhas, o momento se adapta a como o cliente realmente respondeu e a mensagem cita a cobertura específica discutida, em vez de um modelo genérico. Quando alguém responde com interesse, o caso chega à mesa de um corretor já com todo o contexto.
O tom importa mais do que a tecnologia. Um follow-up automatizado que parece carta padrão ensina as pessoas a ignorá-lo, enquanto uma mensagem curta e específica sobre a cotação exata que alguém pediu ainda passa a sensação de que uma pessoa se deu ao trabalho de conferir.
Coleta de informações mais simples logo na entrada
A coleta de dados é onde começa a maior parte da frustração dos clientes. Pedem ao cliente a CNH, a apólice anterior, o chassi do veículo, o histórico de sinistros e uma descrição do negócio, geralmente em vários e-mails e pelo menos uma ligação. Os softwares de IA para corretoras de seguros atuais conseguem ler esses documentos assim que chegam, extrair os campos e preencher o cadastro sem ninguém redigitar um número de apólice.
A melhora na experiência do cliente é direta: menos pedidos, menos perguntas repetidas e menos tempo entre “preciso de um seguro” e “aqui está sua cotação”. O ganho interno é ainda maior, já que dados limpos e estruturados desde a entrada são o que faz todo o resto, da cotação ao envio para a seguradora, funcionar sem retrabalho.
Manter o lado humano onde ele importa
Nada disso funciona se a corretora entregar o julgamento junto com a papelada. Seguro é um negócio de confiança, e os momentos que constroem confiança quase nunca são os rotineiros. São a ligação de sinistro depois de um incêndio, a conversa sobre se o limite da apólice é realmente suficiente, a recomendação honesta de contratar menos cobertura do que o cliente pediu.
Uma supervisão sensata é o que mantém a automação do lado certo dessa linha. O AI Risk Management Framework do NIST mostra como as organizações podem incorporar confiabilidade aos sistemas de IA de forma deliberada, com governança documentada, responsabilidade humana e medição contínua, e não com uma decisão única na hora da compra.
Para uma corretora, isso se traduz em algumas regras simples. Saber quais decisões o sistema pode tomar. Manter uma trilha de auditoria. Dar a todo cliente um caminho claro para falar com uma pessoa. Revisar os resultados com frequência, em vez de presumir que a configuração do trimestre passado ainda serve.
Considerações finais sobre a experiência do cliente em seguros
As corretoras que estão saindo na frente não são as que têm mais tecnologia. São as que eliminaram o atraso entre a pergunta do cliente e uma resposta útil e usaram as horas recuperadas em trabalhos que só uma pessoa pode fazer.
É uma ambição modesta perto do discurso habitual do setor sobre transformação, e muito mais fácil de defender diante de um cliente. Ninguém renova porque a corretora implantou um modelo. Renova porque alguém respondeu rápido, lembrou dos detalhes e pareceu estar prestando atenção.
A IA simplesmente torna isso possível numa escala que equipes pequenas nunca alcançariam sozinhas. A tecnologia cuida da repetição; as pessoas cuidam do relacionamento. Acertando essa divisão, a experiência do cliente melhora sem ninguém se sentir apenas mais um número.

Sapna Ghodasara é a fundadora do Guide of AI Tool, onde escreve análises aprofundadas de ferramentas de IA para profissionais de marketing, criadores e empresas. Suas análises focam no que importa antes de pagar por uma ferramenta: casos de uso reais, prós e contras honestos, preços e como ela se encaixa no trabalho do dia a dia.
Sapna é cofundadora da SEOMagicLab. Essa combinação de formação técnica e trabalho diário com marketing permite que ela avalie ferramentas de IA por dois ângulos: o desempenho real da tecnologia e o valor concreto que ela entrega a quem a usa.