Un client appelle son cabinet d’assurance un mardi après-midi pour une simple question sur un renouvellement, et personne ne décroche. Il laisse un message, attend deux jours, puis appelle un concurrent qui répond à la deuxième sonnerie. Rien dans cette histoire ne relève d’un mauvais service ou d’une équipe paresseuse. Il s’agit d’une petite équipe, d’une boîte mail pleine et d’un téléphone qui sonne plus souvent qu’on ne peut répondre.
C’est dans cet écart entre ce qu’attendent les clients et ce qu’un cabinet débordé peut matériellement offrir que l’intelligence artificielle commence à transformer l’expérience client dans l’assurance. Non pas en remplaçant les commerciaux ou les chargés de compte, mais comme la couche qui absorbe le travail routinier avant qu’il ne s’accumule. Les délais de réponse raccourcissent, les relances ne passent plus à la trappe, et l’équipe consacre son temps aux échanges qui nécessitent vraiment un humain.
Le changement est plus discret que ne le laissent penser les gros titres, et aussi plus concret. Les cabinets n’achètent pas des robots. Ils récupèrent les heures autrefois perdues à ressaisir des données, à relancer et à s’excuser des retards.
L’attente que les assurés ne connaissent que trop bien
L’assurance a toujours reposé sur la réactivité, et les clients ont toujours remarqué quand elle faiblit. Une personne à la recherche d’une couverture attend rarement sagement un devis. Elle remplit trois formulaires sur trois sites le même soir, et le cabinet qui répond le premier remporte généralement l’échange, parfois avant même que les deux autres aient ouvert la demande.
Les clients existants le ressentent aussi. Une demande d’attestation, un changement d’adresse, une question pour savoir si un nouveau conducteur est couvert : rien de compliqué, mais chaque demande attend dans une file derrière tout ce que l’équipe gère déjà. Multipliez cela par quelques centaines de contrats, et le retard accumulé devient l’expérience client, que le cabinet le veuille ou non.
Ici, l’automatisation était autrefois un outil grossier. Les anciens outils à base de règles pouvaient transférer un dossier d’un système à l’autre, mais ils échouaient dès qu’un cas inhabituel apparaissait, c’est-à-dire très souvent dans l’assurance. C’est précisément cette limite qui a changé, comme le montre cet aperçu des tendances de l’automatisation robotisée des processus qui transforment les workflows des entreprises.
Des réponses qui arrivent tant que la question est encore fraîche
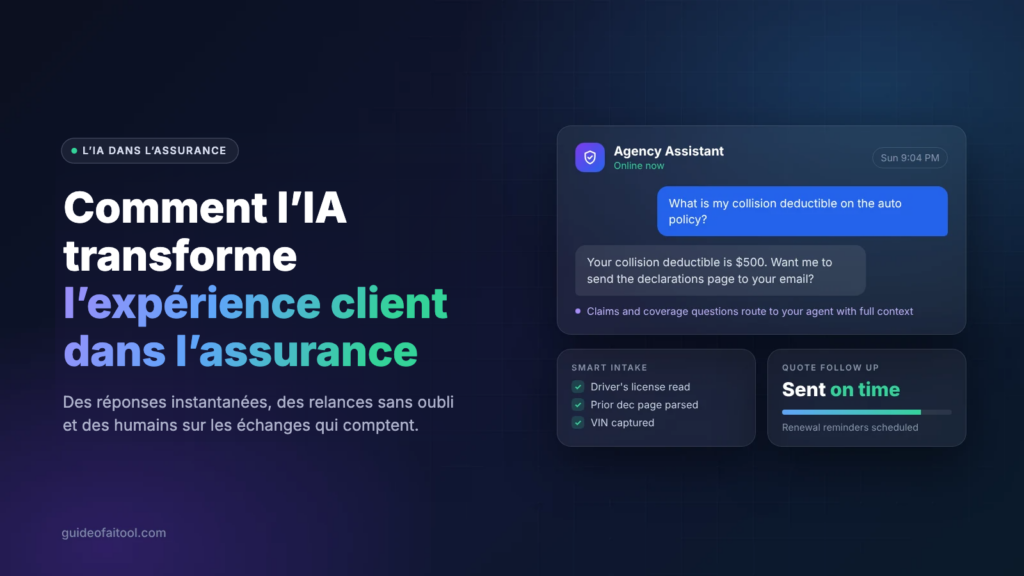
Le changement le plus visible, c’est la disponibilité. Un client qui veut connaître sa franchise un dimanche à 21 heures n’a plus besoin d’attendre le lundi, car un assistant bien paramétré peut extraire la réponse du contrat et la lui donner en quelques secondes.
Ce confort s’accompagne toutefois d’une vraie obligation. Les régulateurs fédéraux américains ont déjà alerté sur ce qui se passe quand le support automatisé devient un mur plutôt qu’une porte. L’étude du Consumer Financial Protection Bureau sur les chatbots dans la finance grand public a montré que les systèmes mal conçus, surtout ceux qui empêchent de joindre un humain, peuvent dégrader le service et créer des risques de conformité au lieu de les réduire.
Les cabinets qui réussissent considèrent les réponses instantanées comme le premier niveau, pas le seul. Les questions simples, factuelles et bien documentées sont traitées automatiquement. Tout ce qui touche à un sinistre, à une appréciation de garantie ou à un client mécontent est immédiatement transmis à un humain, avec l’historique complet de la conversation pour que personne n’ait à tout recommencer.
Des relances qui ne dépendent pas de la mémoire
Demandez à n’importe quel dirigeant de cabinet où le chiffre d’affaires s’échappe, et les relances arriveront dans la minute. Un devis part, le prospect ne répond plus, et chacun compte bien le relancer. Puis arrive la saison des renouvellements, et la relance n’a jamais lieu.
C’est l’usage le moins glamour de l’IA dans le secteur, et probablement le plus rentable. Les séquences se déclenchent seules, le timing s’adapte aux réactions réelles du prospect, et le message mentionne la garantie précise évoquée plutôt qu’un modèle générique. Lorsqu’un prospect répond avec intérêt, le dossier arrive sur le bureau d’un commercial avec tout le contexte.
Le ton compte plus que la technologie. Une relance automatisée qui ressemble à une lettre type apprend aux gens à l’ignorer, alors qu’un message court et précis sur le devis exact demandé donne encore l’impression que quelqu’un a pris la peine de vérifier.
Une collecte d’informations simplifiée dès le départ
C’est à l’étape de la collecte que commence la plupart des frustrations. On demande aux prospects leur permis de conduire, leurs conditions particulières précédentes, un numéro de série du véhicule, un relevé de sinistralité et une description de l’activité, généralement sur plusieurs e-mails et au moins un appel. Les logiciels d’IA pour cabinets d’assurance actuels lisent ces documents dès leur arrivée, en extraient les champs et complètent le dossier sans que personne ne ressaisisse un numéro de contrat.
L’amélioration de l’expérience client est évidente : moins de demandes, moins de questions répétées et moins de temps entre « j’ai besoin d’une assurance » et « voici votre devis ». Le bénéfice interne est encore plus grand, car des données propres et structurées dès la collecte permettent à toute la suite, du devis à l’envoi à l’assureur, de fonctionner sans allers-retours de correction.
Garder l’humain là où il compte
Rien de tout cela ne fonctionne si un cabinet délègue son jugement en même temps que la paperasse. L’assurance est un métier de confiance, et les moments qui la construisent ne sont presque jamais les moments routiniers. Ce sont l’appel après l’incendie d’une maison, la discussion pour savoir si un plafond de garantie est vraiment suffisant, ou la recommandation honnête de souscrire moins que ce que le client demandait.
Une supervision raisonnable permet de garder l’automatisation du bon côté de cette ligne. L’AI Risk Management Framework du NIST explique comment les organisations peuvent intégrer délibérément la fiabilité dans leurs systèmes d’IA, avec une gouvernance documentée, une responsabilité humaine et une évaluation continue, plutôt qu’une décision unique au moment de l’achat.
Pour un cabinet, cela se résume à quelques règles simples. Savoir quelles décisions le système a le droit de prendre. Conserver une piste d’audit. Offrir à chaque client un moyen évident de joindre une personne. Vérifier régulièrement les résultats au lieu de supposer que le paramétrage du trimestre dernier convient toujours.
Pour conclure sur l’expérience client dans l’assurance
Les cabinets qui prennent de l’avance ne sont pas ceux qui ont le plus d’outils. Ce sont ceux qui ont supprimé le délai entre la question d’un client et une réponse utile, puis consacré les heures récupérées au travail que seul un humain peut faire.
C’est une ambition modeste comparée au discours habituel du secteur sur la transformation, et bien plus facile à défendre auprès d’un client. Personne ne renouvelle son contrat parce que son cabinet a déployé un modèle. On renouvelle parce que quelqu’un a répondu vite, s’est souvenu des détails et semblait vraiment attentif.
L’IA rend simplement cela possible à une échelle que de petites équipes ne pourraient jamais atteindre seules. La technologie gère la répétition ; les humains entretiennent la relation. Avec la bonne répartition, l’expérience client s’améliore sans que personne ait l’impression d’être un simple dossier.

Sapna Ghodasara est la fondatrice de Guide of AI Tool, où elle rédige des tests approfondis d’outils IA pour les marketeurs, les créateurs et les entreprises. Ses tests se concentrent sur ce qui compte avant de payer pour un outil : cas d’usage réels, avantages et inconvénients sans détour, tarifs et intégration dans le travail quotidien.
Sapna est cofondatrice de SEOMagicLab. Cette double expérience, formation technique et pratique quotidienne du marketing, lui permet de juger les outils IA sous deux angles : la performance réelle de la technologie et la valeur concrète qu’elle apporte à ses utilisateurs.