Un cliente llama a su correduría de seguros un martes por la tarde con una pregunta sencilla sobre una renovación, y nadie contesta. Deja un mensaje de voz, espera dos días y luego llama a la competencia, que contesta al segundo tono. En esta historia no hay mal servicio ni personal perezoso. Hay un equipo pequeño, una bandeja de entrada llena y un teléfono que suena más de lo que nadie puede atender.
Esa distancia entre lo que esperan los clientes y lo que una correduría ocupada puede ofrecer físicamente es donde la inteligencia artificial ha empezado a transformar la experiencia del cliente en los seguros. No como sustituto de los agentes o gestores de cuentas, sino como la capa que se ocupa del trabajo rutinario antes de que se acumule. Los tiempos de respuesta se acortan, los seguimientos dejan de olvidarse y el equipo dedica sus horas a las conversaciones que de verdad necesitan a una persona.
El cambio es más discreto de lo que sugieren los titulares, y también más práctico. Las corredurías no están comprando robots. Están recuperando las horas que antes se perdían volviendo a teclear datos, persiguiendo documentos y disculpándose por los retrasos.
La espera que los clientes de seguros conocen demasiado bien
Los seguros siempre han dependido del tiempo de respuesta, y los clientes siempre han notado cuándo falla. Quien busca un seguro rara vez espera educadamente un presupuesto. Rellena tres formularios en tres webs la misma noche, y la correduría que responde primero suele quedarse con la conversación, a veces antes de que las otras dos hayan abierto siquiera la solicitud.
Los clientes actuales también lo notan. Una solicitud de certificado, un cambio de dirección, una duda sobre si un nuevo conductor está cubierto: nada de esto es complicado, pero cada petición espera en una cola detrás de todo lo que el equipo ya tiene entre manos. Multiplícalo por unos cientos de pólizas y el retraso acumulado se convierte en la experiencia del cliente, lo quiera la correduría o no.
Aquí la automatización solía ser una herramienta tosca. Las antiguas herramientas basadas en reglas podían mover un expediente de un sistema a otro, pero fallaban en cuanto aparecía algo inusual, que en los seguros es casi siempre. Esa limitación es justo lo que ha cambiado, y este análisis de las tendencias de automatización robótica de procesos que están transformando los flujos de trabajo empresariales ofrece una buena visión general.
Respuestas que llegan mientras la pregunta sigue fresca
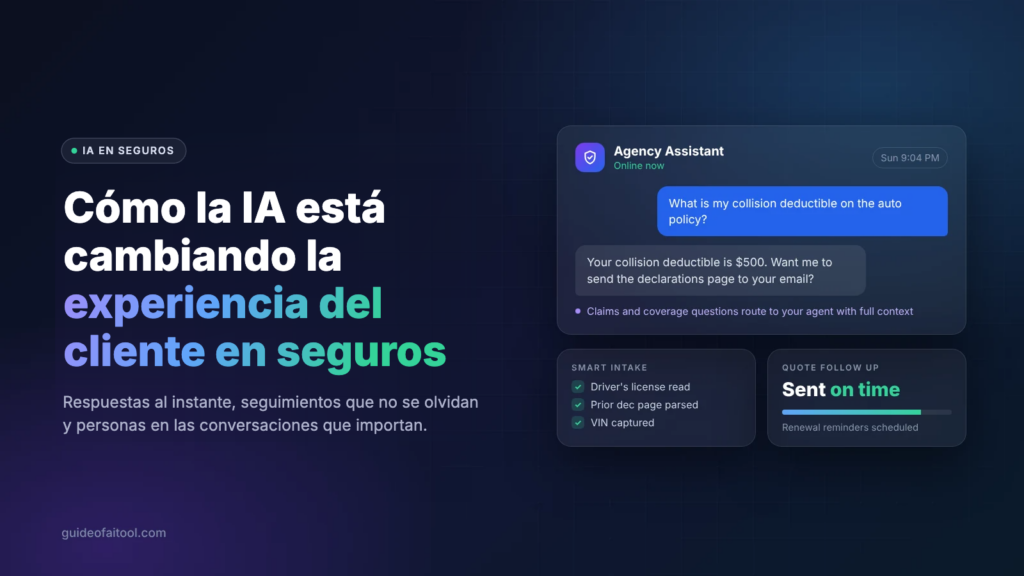
El cambio más visible es la disponibilidad. Un cliente que quiere saber su franquicia un domingo a las nueve de la noche ya no tiene que esperar al lunes, porque un asistente bien configurado puede sacar la respuesta del registro de la póliza y darla en segundos.
Pero esa comodidad conlleva una obligación real. Los reguladores federales de EE. UU. ya han advertido de lo que ocurre cuando la atención automatizada se convierte en un muro en lugar de una puerta. El análisis de la Consumer Financial Protection Bureau sobre los chatbots en las finanzas de consumo concluyó que los sistemas mal diseñados, sobre todo los que impiden hablar con una persona, pueden empeorar el servicio y generar riesgos de cumplimiento en lugar de reducirlos.
Las corredurías que lo hacen bien tratan las respuestas instantáneas como la primera capa, no la única. Las preguntas sencillas, objetivas y bien documentadas se resuelven automáticamente. Todo lo relacionado con un siniestro, una valoración de cobertura o un cliente molesto pasa de inmediato a una persona, con toda la conversación adjunta para que nadie tenga que empezar de cero.
Seguimientos que no dependen de la memoria
Pregunta a cualquier dueño de una correduría por dónde se le escapan los ingresos y en menos de un minuto saldrá el seguimiento. Se envía un presupuesto, el cliente potencial deja de responder y todos tienen intención de volver a contactar. Luego llega la temporada de renovaciones y el recordatorio nunca se hace.
Es el uso menos glamuroso de la IA en el sector y probablemente el más rentable. Las secuencias se activan solas, el momento se adapta a cómo ha respondido realmente el cliente potencial y el mensaje menciona la cobertura concreta que se habló, en lugar de una plantilla genérica. Cuando alguien responde con interés, el caso llega a la mesa de un agente con todo el contexto.
El tono importa más que la tecnología. Un seguimiento automatizado que parece una carta modelo enseña a la gente a ignorarlo, mientras que un mensaje breve y concreto sobre el presupuesto exacto que alguien pidió sigue transmitiendo que una persona se preocupó de comprobarlo.
Recogida de información más sencilla desde el principio
La recogida de datos es donde empieza la mayor parte de la frustración de los clientes. A los clientes potenciales se les pide el permiso de conducir, las condiciones de la póliza anterior, el número de bastidor, el historial de siniestros y una descripción del negocio, normalmente en varios correos y al menos una llamada. El software de IA para corredurías de seguros actual puede leer esos documentos a medida que llegan, extraer los campos y completar el expediente sin que nadie vuelva a teclear un número de póliza.
La mejora para el cliente es evidente: menos peticiones, menos preguntas repetidas y menos tiempo entre «necesito un seguro» y «aquí tienes tu presupuesto». El beneficio interno es aún mayor, ya que unos datos limpios y estructurados desde el inicio son lo que permite que todo lo demás, desde el presupuesto hasta el envío a la aseguradora, funcione sin ciclos de corrección.
Mantener el factor humano donde importa
Nada de esto funciona si una correduría delega el criterio junto con el papeleo. Los seguros son un negocio de confianza, y los momentos que la generan casi nunca son los rutinarios. Son la llamada por un siniestro tras el incendio de una casa, la conversación sobre si un límite de póliza es realmente suficiente o la recomendación honesta de contratar menos cobertura de la que pidió el cliente.
Una supervisión sensata es lo que mantiene la automatización en el lado correcto de esa línea. El AI Risk Management Framework del NIST explica cómo las organizaciones pueden incorporar la fiabilidad a los sistemas de IA de forma deliberada, con una gobernanza documentada, responsabilidad humana y una medición continua, en lugar de una única decisión en el momento de la compra.
Para una correduría, eso se traduce en unas pocas reglas sencillas. Saber qué decisiones puede tomar el sistema. Mantener un registro de auditoría. Ofrecer a cada cliente una vía clara para hablar con una persona. Revisar los resultados con regularidad en lugar de dar por hecho que la configuración del trimestre pasado sigue siendo válida.
Reflexiones finales sobre la experiencia del cliente en los seguros
Las corredurías que toman ventaja no son las que tienen más tecnología. Son las que han eliminado el retraso entre la pregunta del cliente y una respuesta útil, y han dedicado las horas recuperadas a lo que solo puede hacer una persona.
Es una ambición modesta comparada con el discurso habitual del sector sobre la transformación, y mucho más fácil de defender ante un cliente. Nadie renueva porque su correduría haya implantado un modelo. Renueva porque alguien respondió rápido, recordó los detalles y parecía estar prestando atención.
La IA simplemente lo hace posible a una escala que los equipos pequeños nunca podrían alcanzar por sí solos. La tecnología se encarga de lo repetitivo; las personas cuidan la relación. Si se acierta en ese reparto, la experiencia del cliente mejora sin que nadie se sienta un número.

Sapna Ghodasara es la fundadora de Guide of AI Tool, donde escribe análisis en profundidad de herramientas de IA para profesionales del marketing, creadores y empresas. Sus análisis se centran en lo que importa antes de pagar por una herramienta: casos de uso reales, ventajas e inconvenientes sin adornos, precios y cómo encaja en el trabajo del día a día.
Sapna es cofundadora de SEOMagicLab. Esa combinación de formación técnica y trabajo diario en marketing le permite valorar las herramientas de IA desde dos ángulos: cómo rinde realmente la tecnología y si aporta valor real a quienes la usan.